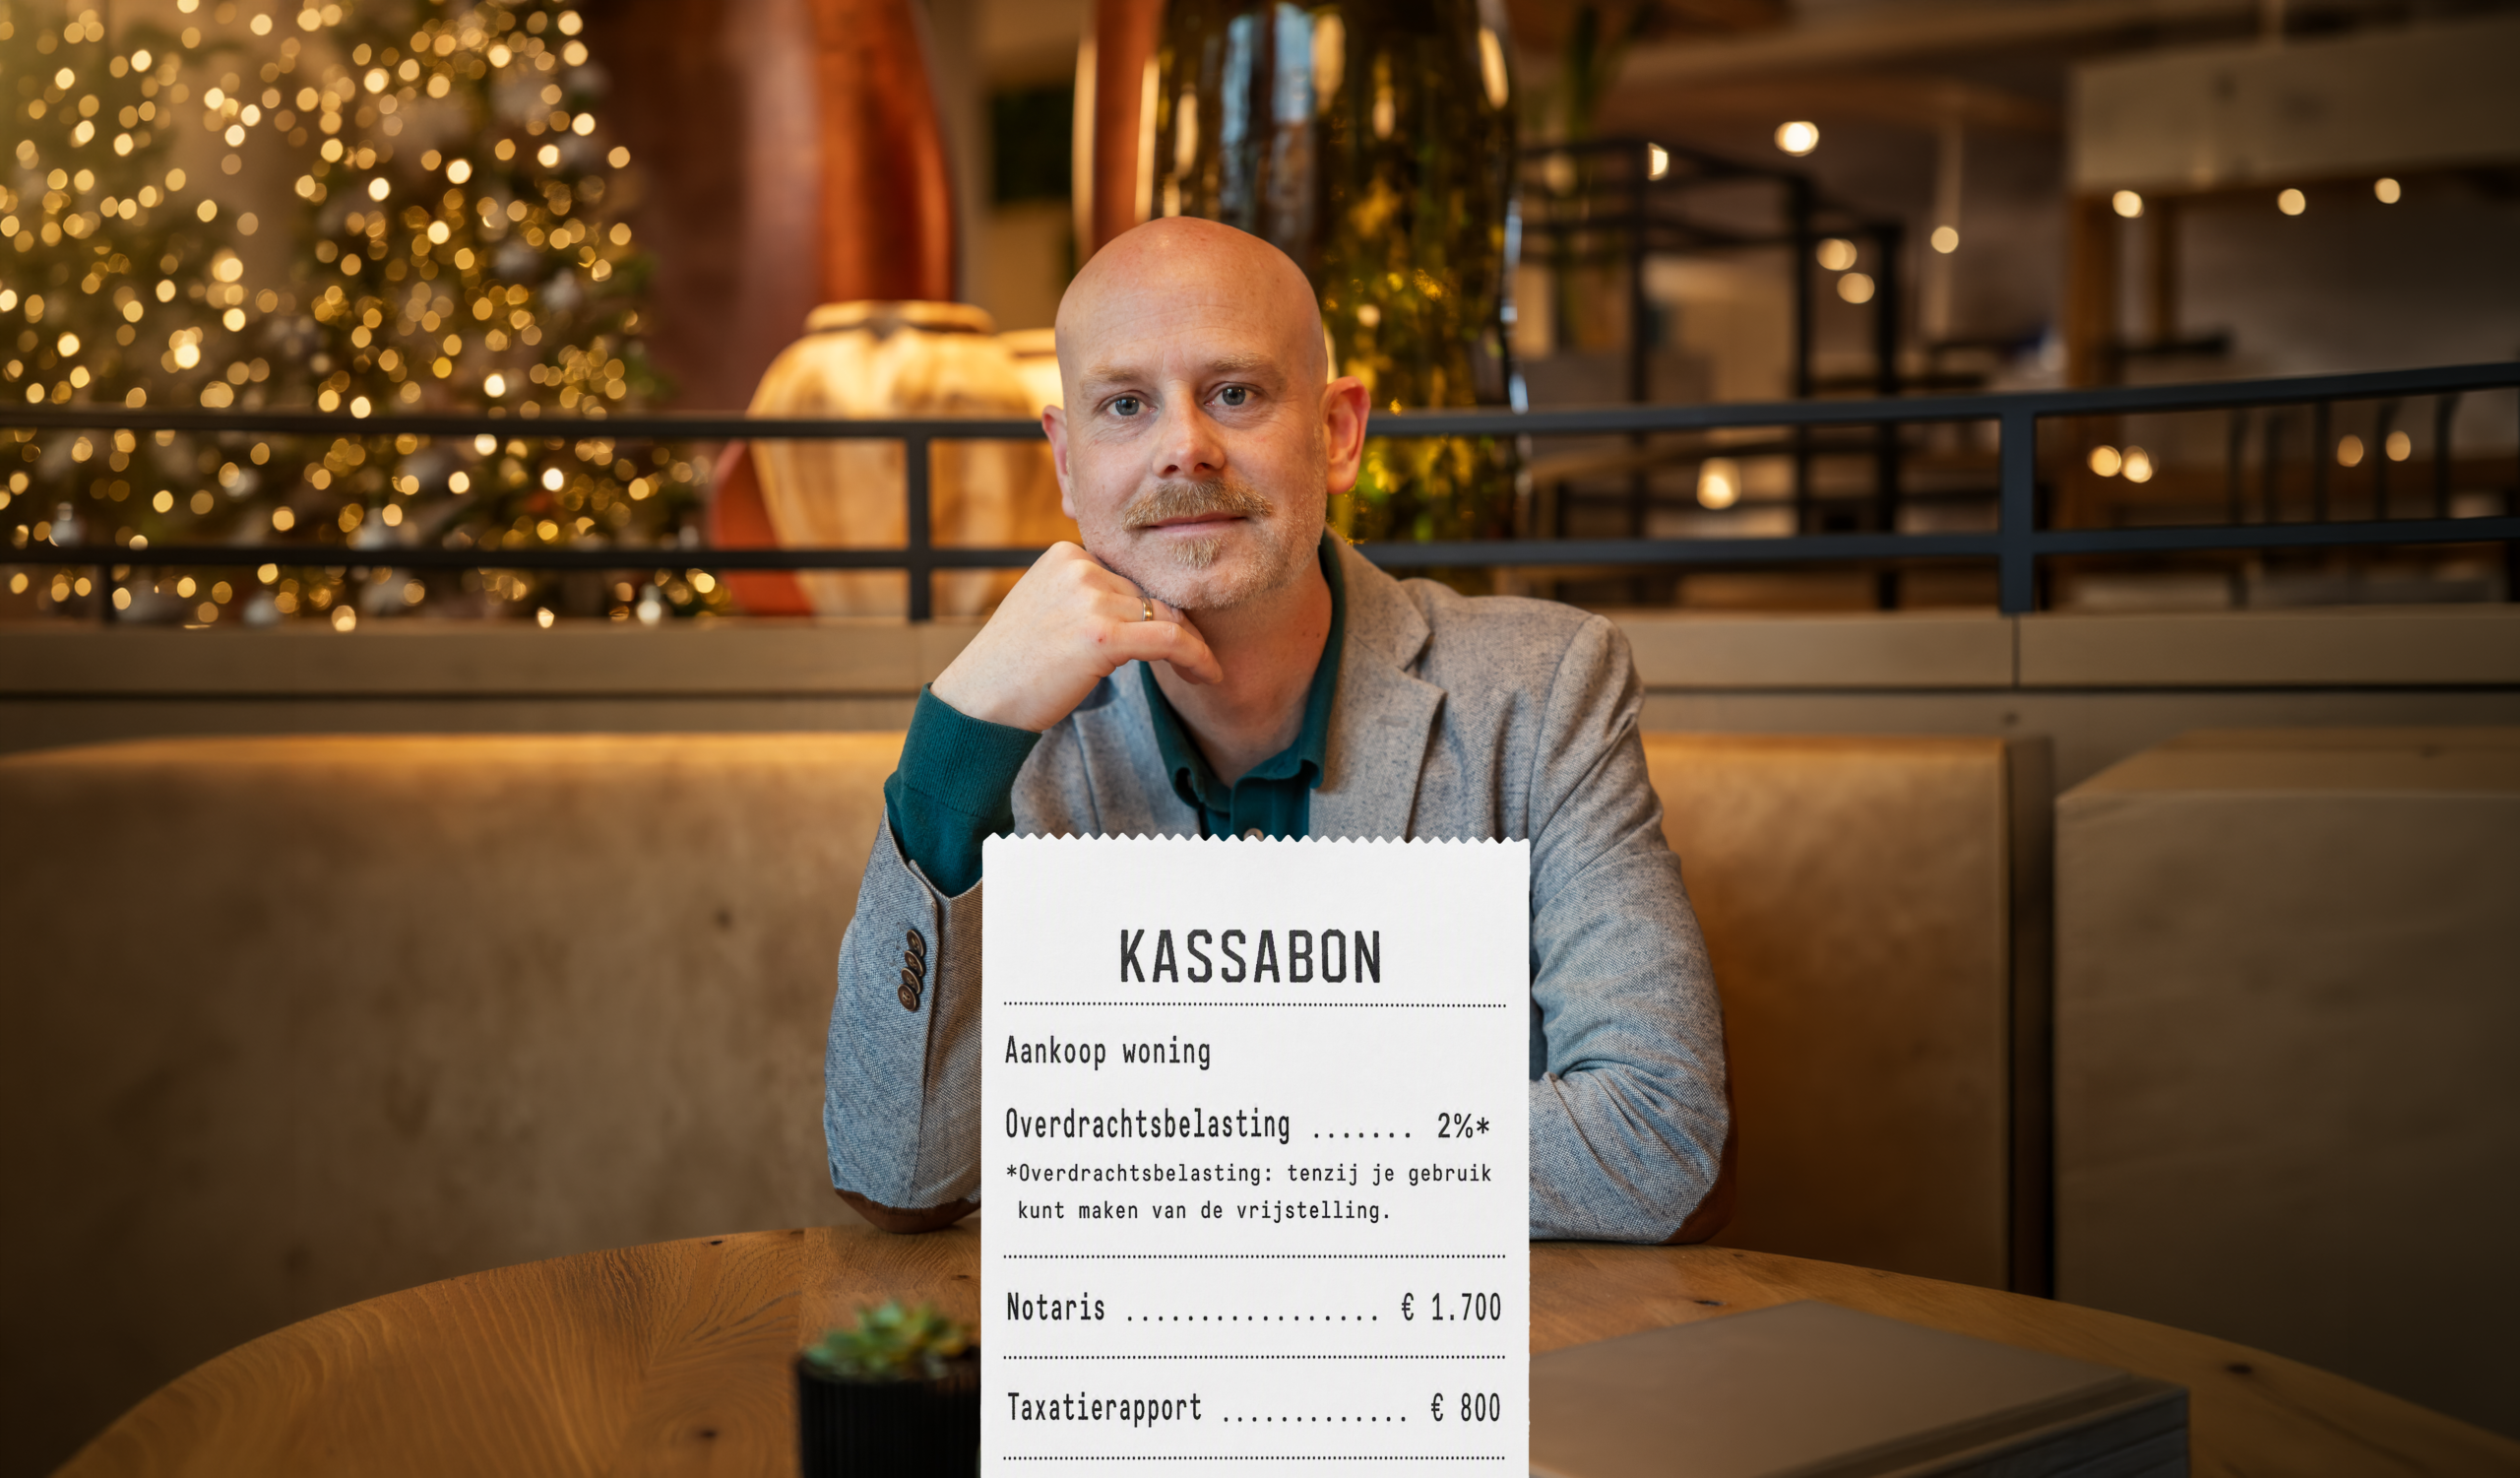
Wat kost een woning echt?
Veel huizenkopers focussen daarbij op de vraagprijs. Maar dat is een fout.
Wanneer je een woning bezichtigt, draait vaak alles om de vraagprijs. Kun je bieden? Past de woning binnen je hypotheek? En wat worden de maandlasten?
Maar de aankoopprijs vertelt slechts een deel van het verhaal. Veel kopers komen er tijdens het aankoopproces achter dat zij duizenden euro’s extra nodig hebben voor kosten die niet direct zichtbaar zijn. Denk aan notariskosten, taxaties, advieskosten, verduurzaming en toekomstige onderhoudskosten. Deze zogenoemde onzichtbare aankoopkosten zijn vaak de reden dat een aankoopbudget onder druk komt te staan.
In deze blog leggen we uit welke kosten je kunt verwachten, hoeveel eigen geld je waarschijnlijk nodig hebt en hoe je financiële verrassingen voorkomt.
Veel kopers komen er tijdens het aankoopproces achter dat zij duizenden euro’s extra nodig hebben voor kosten die niet direct zichtbaar zijn. Denk aan notariskosten, taxaties, advieskosten, verduurzaming en toekomstige onderhoudskosten.
Deze zogenoemde onzichtbare aankoopkosten zijn vaak de reden dat een aankoopbudget onder druk komt te staan.
In deze blog leggen we uit welke kosten je kunt verwachten, hoeveel eigen geld je waarschijnlijk nodig hebt en hoe je financiële verrassingen voorkomt.
Waarom veel huizenkopers zich verkijken op de totale kosten
Steeds vaker zien we dat kopers hun maximale hypotheekbedrag verwarren met hun totale bestedingsruimte. En dat is overigens heel begrijpelijk.
Online rekentools laten vaak zien hoeveel je kunt lenen, maar niet altijd welke kosten je daarnaast zelf moet betalen.
Een woning van €400.000 kost in de praktijk vaak aanzienlijk meer dan alleen die €400.000.
Daarom kijkt een goede hypotheekadviseur niet alleen naar de financiering, maar ook naar:
• Je totale woonlasten
• Toekomstige plannen
• Risico’s
• Spaargeld
• Verduurzamingswensen
• Onderhoudskosten
Welke onzichtbare aankoopkosten zijn er?
Kosten koper (k.k.)
Bij bestaande woningen krijg je vrijwel altijd te maken met ‘kosten koper’.
Hieronder vallen onder andere:
• Overdrachtsbelasting
• Kosten voor de notaris
• Kadasterkosten
Veel starters denken dat deze bedragen kunnen worden meegefinancierd. Maar dat is lang niet altijd mogelijk.
Daarvoor moet je vaak eigen geld meenemen naar de notaris.
Een praktijkvoorbeeld:
Je koopt een woning van €350.000. Wanneer alle bijkomende kosten worden meegenomen, kan het bedrag dat je zelf moet betalen tussen de € 6.000 en € 14.000 liggen.
Voor veel starters komt dit als een verrassing.
Taxatiekosten: Voor vrijwel iedere hypotheek is een taxatierapport nodig. Een taxateur bepaalt de marktwaarde van de woning. De geldverstrekker gebruikt deze waarde om te beoordelen hoeveel risico de financiering oplevert. Hoewel een taxatie slechts één onderdeel van het aankoopproces is, wordt deze uitgave regelmatig vergeten in de begroting.
Hypotheekadvies en bemiddeling: Een hypotheek afsluiten is veel meer dan het vergelijken van rentetarieven. Er wordt gekeken naar:
• Inkomen
• Toekomstplannen
• Risico’s
• Verzekeringen
• Verduurzaming
• Belastingen
• Rentevastperiode
Een goed advies levert vaak veel meer op dan alleen een scherpe rente.
Bouwkundige keuring; Een woning kan er prachtig uitzien tijdens een bezichtiging. Toch kunnen er verborgen gebreken aanwezig zijn. Denk aan:
• Houtrot
• Dakproblemen
• Achterstallig onderhoud
• Constructieve schade
Met een bouwkundige keuring krijg je meer inzicht in de staat van de woning én de toekomstige kosten. Vooral bij oudere woningen kan dit duizenden euro’s aan verrassingen voorkomen.
Verduurzamingskosten: Verduurzaming speelt een steeds grotere rol bij de aankoop van een woning. Niet alleen vanwege lagere energielasten. Ook omdat woningen met een beter energielabel vaak aantrekkelijker zijn op de lange termijn. Voorbeelden van verduurzaming:
• Dakisolatie
• Gevelisolatie
• Vloerisolatie
• HR++ glas
• Triple glas
• Zonnepanelen
• Warmtepomp
Verhuis- en inrichtingskosten: Dit zijn misschien wel de meest onderschatte kosten. Veel mensen reserveren geld voor de woning zelf, maar vergeten kosten voor:
• Verhuisbedrijf
• Vloerafwerking
• Schilderwerk
• Verlichting
• Raambekleding
• Meubels
• Tuinaanleg
Onderhoudskosten na aankoop: Na de overdracht stoppen de kosten niet. Iedere woning heeft onderhoud nodig. Denk aan:
• Schilderwerk
• Dakonderhoud
• Cv-installatie
• Ventilatiesysteem
• Kozijnen
• Badkamer of keuken
Vooral oudere woningen vragen vaak om een financiële buffer. Een goede richtlijn is om altijd spaargeld beschikbaar te houden voor onverwachte uitgaven.
De grootste valkuil
Veel starters zoeken eerst uit wat zij maximaal kunnen lenen. Pas daarna kijken zij naar alle bijkomende kosten.
Onze tip is: draai dit om!
De belangrijkste vraag is niet: “Hoeveel kan ik lenen?”
Maar:
“Welke woning past bij mijn financiële situatie, nu én in de toekomst?”
Hoe voorkom je financiële verrassingen?
Voordat je een woning koopt, is het verstandig om de volgende vragen te beantwoorden:
1. Hoeveel eigen geld heb ik beschikbaar?
Maak inzichtelijk hoeveel spaargeld beschikbaar is voor bijkomende kosten.
2. Wil ik direct verbouwen?
Een nieuwe keuken of badkamer kan een groot verschil maken in het benodigde budget.
3. Wil ik verduurzamen?
Neem deze kosten direct mee in de planning.
4. Welke maandlast voelt comfortabel?
Kijk niet alleen naar wat mogelijk is. Kijk vooral naar wat prettig voelt.
5. Welke plannen heb ik de komende tien jaar?
Denk aan:
• Samenwonen
• Kinderen
• Minder werken
• Eerder stoppen met werken
• Zelfstandig ondernemerschap
Deze keuzes hebben invloed op de betaalbaarheid van je hypotheek.
Conclusie: kijk verder dan de vraagprijs
De aankoopprijs van een woning is slechts het begin. Kosten koper, hypotheekadvies, taxaties, verduurzaming, inrichting en onderhoud bepalen uiteindelijk wat een woning werkelijk kost.
Wie vooraf inzicht krijgt in deze onzichtbare aankoopkosten voorkomt financiële verrassingen, houdt voldoende buffer over en maakt beter onderbouwde keuzes. Een woning kopen is immers niet alleen een financieringsvraagstuk. Het is een beslissing die jarenlang invloed heeft op je financiële situatie en wooncomfort.
Gratis aankoopkosten-check bij Pandomo
Ben je op zoek naar een woning of heb je net een bod uitgebracht? Laat vooraf berekenen hoeveel eigen geld je daadwerkelijk nodig hebt. Zo weet je precies waar je aan toe bent en kun je met vertrouwen een beslissing nemen.
Plan een vrijblijvend adviesgesprek met Pandomo en ontdek wat jouw droomwoning écht kost.